

人手不足で現場が回らず、設備で作業を減らしたい。けれどカタログに自社の工程に合う製品がない。そんなときに使えるのが、中小企業省力化投資補助金の「一般型」です。
一般型は補助上限額が最大8,000万円(従業員101人以上の場合。大幅賃上げの特例が適用されると1億円)と大きい一方で、事業計画書の作成が必要になります。そして見落とされやすいのですが、省力化指数という数値の算出は、加点ではなく申請要件です。第9回公募要領には「省力化指数を計算した事業計画を策定すること」と書かれています。
この指数を出すには、現場の作業時間を測るしかありません。決算書にも公的な統計にも載っていない数字だからです。
この記事では、一般型に申請できるかを判定したうえで、省力化指数の根拠になる削減時間をどう測るかまでを扱います。数値・要件は第9回公募要領(2026年11月公開)を出典にしています。
省力化補助金一般型を選ぶ前に確認すること
省力化補助金一般型は、カタログ注文型で対応できない投資のための類型です。逆にいえば、カタログ注文型で足りるなら一般型を選ぶ理由はありません。
まず次の2点を確認してください。
- カタログ注文型の製品カタログに、自社の工程に合う製品があるか
- 導入したい設備が、汎用設備の単体導入で終わっていないか
補助額の目安だけ先に示すと、補助上限額は従業員数に応じて750万円から8,000万円、補助率は中小企業が1/2、小規模企業者・小規模事業者と再生事業者が2/3です。類型ごとの金額や、カタログ注文型との違いは、省力化補助金の対象・補助額・申請の流れで解説しています。
カタログ注文型で足りるなら一般型を選ばない
カタログ注文型は、国が省力化効果を認めた製品のカタログから選ぶ仕組みです。事業計画書の作成も、省力化指数の算出も必要ありません。ただし、要件が一切ないわけではありません。カタログ注文型にも労働生産性の目標(初回申請は年平均成長率3.0%以上、2回目以降の申請は4.0%以上)という基本要件があります。
一方の一般型は、事業計画書を作り、省力化指数と投資回収期間を自分で計算します。同じ補助金でも、準備の重さがまったく違います。
判断は「カタログに自社の工程に合う製品があるか」の一点で決まります。あるならカタログ注文型で足ります。無い、あるいはカタログ品だけでは工程が完結しない場合に、一般型が選択肢になります。
汎用設備を単体で導入する事業は対象外
一般型が支援するのは、オーダーメイド設備の導入です。公募要領は「単に汎用設備を単体で導入する事業については、本事業の対象とはなりません」と明記しています。
ただし、汎用設備が一律に外れるわけではありません。次の場合はオーダーメイド設備とみなされます。
- 事業者の導入環境に応じて、周辺機器や構成する機器の数、搭載する機能等が変わる場合
- 省力化に資する汎用設備を組み合わせて導入することで、より高い省力化効果や付加価値を生み出せる場合
市販の機械を1台買って終わり、という計画であれば、この時点で対象外です。設備の選定に戻る必要があります。組み合わせや周辺機器の設計を含む計画であれば、その中身を事業計画書で示すことになります。
一般型に応募できない事業者と対象外になる事業
要件の確認より先に、応募資格を見てください。作業時間を測り、事業計画書を書き上げた後で資格に引っかかると、かけた時間がそのまま無駄になります。
応募できないケースは大きく6つです。
- 同じ公募回に、すでに1件申請している
- みなし同一法人にあたる別の事業者が申請している
- 他の補助金と補助対象経費が重複している
- 他社の計画と極めて類似している
- 給与支給総額の算出対象となる従業員が0名である
- 他の補助金との関係で申請できない状態にある
応募は公募回ごとに1申請
同一法人・事業者の応募は、公募回ごとに1申請に限られます。同時申請はできません。
複数の事業所や部門で別々に申請する計画を立てている場合は、この時点で1つに絞る必要があります。
配偶者や親子で生計が同じなら1社しか申請できない
公募要領には「みなし同一法人」という考え方があります。次の関係にある事業者は、まとめて1社としてしか申請できません。
- 親会社が議決権の50%超を有する子会社(孫会社・ひ孫会社も同様)
- 代表者が同じ法人
- 過去に交付決定を受けた個人事業主が設立した法人
そして見落とされやすいのがここです。公募要領は「配偶者・親子及びその他生計を同一にしている者はすべて同一として取扱います」としています。
つまり、夫が経営する法人と妻が経営する法人が、生計を同一にしているなら、両方は申請できません。資本関係が無くても同じ扱いです。家族で複数の事業を営んでいる場合は、どちらで申請するかを先に決めてください。
他の補助金と補助対象経費が重複する事業は対象外
国(独立行政法人等を含む)が助成する制度と補助対象経費が重複する事業は、補助の対象になりません。
あわせて、これまでに交付を受けた補助金や委託費、現在申請中のものの実績は、応募申請時に電子申請システムへ必ず入力する必要があります。実績があるにもかかわらず記載がない場合は、申請にかかる虚偽として不採択になります。
同一の事業を複数の補助金へ同時期に応募すること自体は禁じられていませんが、複数に採択された場合は、交付を受ける補助金を1つだけ選んで交付申請を行う必要があります。選ばずに複数から補助金を受け取っていたことが発覚した場合、交付決定日が遅いほうの交付決定が取り消され、返還を求められます。
他の補助金を検討中であれば、経費の切り分けと申請実績の一覧を、申請前に整理しておいてください。
他社と極めて類似した計画は対象外
他の中小企業・小規模事業者等から提出された事業と同一、もしくは極めて類似した内容の事業は対象外です。
支援を受けて申請する場合、支援者が使い回しているひな形をそのまま使うと、この規定に触れる可能性があります。自社の工程・課題・数値で書かれているかどうかを、提出前に確認してください。
給与支給総額の算出対象となる従業員が0名だと応募できない
公募要領は、1人当たり給与支給総額の要件の補足として「応募申請時の直近決算年度から事業計画期間終了までの期間において1人当たり給与支給総額の算出対象となる従業員数が0名となる場合には、対象となる給与が存在しないことから本事業には応募できません」と定めています(公募要領P.10)。補助対象外となる事業者の一覧にも、同じ内容が挙げられています(公募要領P.18)。
算出の対象になるのは、基準年度および算出対象となる各事業年度において「全月分の給与等の支給を受けた従業員」です。中途採用や退職で全月分の給与を受けていない従業員は、その事業年度に限り算定から除くため、在籍者がいても対象となる従業員が0名になることがあります。
他の補助金との関係で応募できない3つのケース
補助対象外となる事業者のなかで、見落とされやすいのが次の3つです(公募要領P.17〜18)。
1つ目は、本事業に応募申請中・交付申請中である場合です。交付決定を受けて事務局からの補助金支払が完了していない事業者も含みます。
2つ目は、他の補助金の支払が完了していない場合です。「ものづくり・商業・サービス生産性向上促進補助金」「中小企業等事業再構築促進補助金」「中小企業新事業進出補助金」の交付決定を受け、応募申請時点で補助金の支払が完了していない事業者は対象外になります。
なお、中小企業等事業再構築促進補助金については、卒業促進枠、大規模賃金引上促進枠、卒業促進上乗せ措置、中長期大規模賃金引上促進上乗せ措置は除かれます。
3つ目は、過去3年間の交付決定の回数です。応募申請日を起点として過去3年間に、上記3つの補助金の交付決定を合計2回以上受けた事業者は対象外になります。
複数の補助金を活用してきた事業者ほど、ここに該当していないかを先に確認してください。
一般型の申請要件
一般型の要件は2階建てです。賃上げなどの「基本要件」が4つ、それに加えて「その他の要件」が5つあります。
- 基本要件(4つ):労働生産性・給与支給総額・事業場内最低賃金・行動計画の公表
- その他の要件(5つ):省力化指数・投資回収期間・付加価値額・オーダーメイド設備・金融機関確認書
- 補助対象外になる経費
- 要件を満たせなかった場合の返還
なお、要件はすべて3〜5年の事業計画として策定します。
基本要件は4つ
第9回公募要領が定める基本要件は次の4つです。
| 要件 | 内容 |
|---|---|
| 労働生産性 | 年平均成長率+4.0%以上増加 |
| 1人当たり給与支給総額 | 年平均成長率+3.5%以上増加 |
| 事業場内最低賃金 | 事業実施都道府県の最低賃金+30円以上の水準 |
| 行動計画の公表 | 従業員21名以上の場合のみ。交付申請時までに公表 |
事業場内最低賃金とは、補助事業を実施する事業場内で最も低い賃金のことです。パートやアルバイトを含めて確認してください。
従業員が20名以下であれば、4つ目は不要です。21名以上の場合は、次世代育成支援対策推進法に基づく一般事業主行動計画を、厚生労働省の「両立支援のひろば」で公表する必要があります。また、最低賃金引上げに係る補助率引上げの特例が適用される事業者は、基本要件が①労働生産性・②給与支給総額・④行動計画の公表の3つのみになり、③の事業場内最低賃金+30円以上は求められません(公募要領P.10〜11)。
給与支給総額の+3.5%は、日本銀行が定める「物価安定の目標」に1.5%を上乗せした水準として設定されています。補助金を受け取ったあとも続く約束になるため、事業計画を作る前に、賃上げを継続できるかどうかを社内で確認しておいてください。
その他の要件は5つ
基本要件に加えて、次の5つをすべて満たす必要があります。
- 業務量が削減される割合を示す省力化指数を計算した事業計画を策定すること
- 事業計画上の投資回収期間を根拠資料とともに提出すること
- 3〜5年の事業計画期間内に、基準年度と比較して付加価値額が増加する事業計画を策定すること
- 人手不足の解消に向けて、オーダーメイド設備等の導入を行う事業計画を策定すること
- 本事業に係る資金を金融機関から調達する予定がある場合は、金融機関による確認書を提出すること
1と2は計算が必要です。どちらの計算式にも現場の作業時間が入るため、事業計画書を書き始める前に測定を始める必要があります。測り方は後ほど詳しく説明します。
なお、付加価値額は「営業利益+人件費+減価償却費」、労働生産性は「付加価値額÷労働者数」と公募要領で定義されています。基準年度は、補助事業が完了した日を含む事業年度の決算期です。
補助対象外になる経費
対象経費は機械装置・システム構築費(必須)、運搬費、技術導入費、知的財産権等関連経費、外注費、専門家経費、クラウドサービス利用費です。一方で、対象にならない経費が細かく定められています。設備投資の計画に影響しやすいものを挙げます。
- 交付決定前に発生した経費(いかなる理由でも事前着手は認められません)
- 不動産(土地・建物・構築物)の取得費用と、これらを作り上げるための組み立て用部材の取得費用。ビニールハウスやコンテナなどの簡易建物も対象外
- 建物と一体不可分となる建物附属設備の取得・設置費用
- 再生エネルギーの発電設備および一体不可分の附属設備
- 設置場所の整備工事や基礎工事に要する費用
- 事業にかかる自社の人件費・旅費・交際費(社内システムを自社の人員で開発する人件費を含む)
- 既存システムのバージョンアップ・改修費用(新規に導入するシステムと連携するための改修は対象)
- 事務用パソコン・タブレット・カメラ・家具など、汎用性があり目的外使用になり得るもの
- 中古品の購入費
- みなし同一法人内の事業者、資本関係がある事業者、業務上密接な関係を有するコンサルタント・親族・従業員等が行う事業への支払い
最後の1つは、支援を受けながら申請する場合に効いてきます。支援者に設備やシステムの発注もまとめて任せると、その支払いが補助対象から外れることがあります。支援を依頼する相手と、設備を発注する相手の関係を、契約前に確認してください。
また、応募申請の時点で計上されている経費の大半が対象外経費である場合は、補助事業の円滑な遂行が困難であるとして不採択になる可能性があります。設置工事や建屋を含む大きな計画ほど、対象になる経費だけで組み直す作業が必要です。
要件を満たせなかった場合は返還
基本要件が未達だった場合、補助金の返還を求められます。判定の方法は要件ごとに違います。
| 未達の要件 | 判定のタイミング | 返還額 |
|---|---|---|
| 1人当たり給与支給総額 | 事業計画期間終了時点 | 達成率に応じた額。年平均成長率が0以下なら全額 |
| 事業場内最低賃金 | 事業計画期間中の毎年3月末時点 | 補助金額を事業計画年数で除した額 |
| 大幅賃上げ特例 | 事業計画期間終了時点および毎年3月末時点 | 補助上限の引き上げ額分 |
給与支給総額の返還額は「(補助金交付額−補助上限引き上げ額)×(1−達成率)」で計算されます。目標に届かなかった分だけ返す仕組みですが、成長率が0またはマイナスの場合は全額返還です。ここでいう達成率は、(1人当たり給与支給総額の達成率)=(事業計画終了時点の1人当たり給与支給総額の年平均成長率)÷(申請時に掲げた3.5%以上の目標値)と定義されています(公募要領P.12)。
ただし、返還を求められない場合があり、条件は要件ごとに異なります。1人当たり給与支給総額については、付加価値額が増加しておらず、かつ企業全体として事業計画期間の過半数が営業利益赤字である場合です。
事業場内最低賃金については、付加価値額が増加しておらず、かつ企業全体として当該事業年度が営業利益赤字である場合です(公募要領P.12)。このほか、天災など事業者の責めに帰さない理由がある場合も、返還を求められません。
補助額の大きさだけで判断せず、賃上げを続けられる計画かどうかを先に検討してください。判断がつかない場合は、数値目標を作る段階で、顧問税理士や認定経営革新等支援機関(国が認定した中小企業の経営支援機関で、金融機関・税理士・行政書士などが認定を受けています)に相談してください。
一般型の審査項目
要件を満たすのは前提です。そのうえで、事務局が事業計画書を審査します。書面審査は「適格性」「技術面」「計画面」「政策面」の4区分で、加えて口頭審査があります。
- 技術面:省力化指数・投資回収期間・付加価値額・オーダーメイド設備
- 計画面:実施体制・資金調達・足下の賃上げ・会社全体への波及
- 口頭審査:書面で詳細を理解しにくい案件が対象
技術面で見られるのは算出根拠の妥当性
技術面の4つの観点は、申請要件の「その他の要件」とほぼ同じ内容です。要件として求められ、審査ではその中身が評価される、という関係になっています。
公募要領の書きぶりを見ると、4つとも共通した問いになっています。
- 省力化指数が高い取組であることが示されており、その記載内容や算出根拠が妥当なものとなっているか
- 投資回収期間が短い取組であることが示されており、その記載内容や算出根拠が妥当なものとなっているか
- 付加価値額の年平均成長率が大きい案件であることが示されており、その記載内容や算出根拠が妥当なものとなっているか
- 人手不足の解消に向けて、オーダーメイド設備等の導入等を行う事業計画であることが示されているか
いずれも「算出根拠が妥当か」を確認しています。数値が大きいかどうかだけでなく、その数値をどう出したかが評価の対象です。現場の実測に基づかない数字を置くと、ここで説明できなくなります。
計画面は体制・スケジュール・賃上げ・波及の4点
計画面では、以下の4つの観点で評価されます。
- ① 事業の実施体制・資金調達等が現実的か
- ② 遂行方法とスケジュールが妥当か
- ③ 高い賃上げの目標値が設定され、その実現可能性が高い計画になっているか(足下の賃上げを含む)
- ④ 省力化の効果が会社全体へ波及する形になっているか
このうち①②は、設備の選定・見積の取得・資金の手当てが計画のなかで具体的に示されているかを見るものです。「導入したい」だけで、誰が動かし、いつ、どの資金で調達するのかが書かれていない計画は、ここで評価されません。③の賃上げについて、公募要領には次のように書いてあります。
最低でも、応募申請時の直近決算期から基準年度までの「従業員の1人当たり給与支給総額」の年平均成長率が物価上昇率を上回る程度の賃上げが達成されない計画の場合は審査上大幅に不利になります
補助事業の完了を待たずに実施する賃上げが「足下の賃上げ」と呼ばれ、審査で評価されます。加えて、採択後から交付決定までの間に、従業員への表明が必須とされています。補助事業期間中の賃上げ実績もモニタリングの対象です。
④の会社全体への波及については、部分的な省力化に留まらず、省力化された時間や労働力を高付加価値業務に振り向けることで賃上げにつながる形になっているかどうかを見られます。「この工程が楽になります」で終わらせず、空いた時間を何に使うかまで書く必要があります。
口頭審査の対象になりやすいのはソフトウェア投資やシステム開発
口頭審査は、ソフトウェア投資やシステム開発等、書面では計画の詳細を正確に理解することが難しい案件を中心に実施されます。対象になるかどうかは事前に分かりません。対象者にのみ連絡があり、基準や内容を問い合わせても回答されない仕組みです。
実施にあたっては条件があります。
- 会社内の会議室等、審査に適した環境で受ける(公共スペースは不可)
- 申請事業者以外の同席は不可(支援を受けている専門家も同席できません)
- 日本語で実施(通訳は1名まで同席可)
- 審査中に申請者から質問することはできない
そして注意したいのが辞退の扱いです。連絡がつかないなどの理由で日時の調整がつかなかった場合、申請を辞退したものとみなされます。システム開発を含む計画で申請する場合は、申請後から採択発表までの間、連絡が取れる体制にしておきましょう。
加点項目は10、減点項目は2
4区分の評価に加えて、加点項目が10あります(公募要領P.31〜32)。
①事業承継・M&A ②事業継続力強化計画 ③成長加速マッチングサービス登録 ④地域別最低賃金引上げ ⑤事業場内最低賃金引上げ ⑥えるぼし ⑦くるみん ⑧省力化ナビ ⑨健康経営優良法人2026 ⑩生産性向上支援センター利用
このうち③成長加速マッチングサービスへの登録と⑧省力化ナビの活用は、申請前に自社で準備できる項目です。認定の取得に時間がかかる他の項目と違い、着手すればその公募回に間に合う可能性があります。
一方で、減点項目もあります(公募要領P.33)。1つ目は加点項目要件の未達です。中小企業庁が所管する補助金で賃上げに関する加点を受けて採択されたにもかかわらず、申請した加点項目の要件を達成できなかった場合、未達が報告されてから18か月間、中小企業庁所管の補助金への申請で大幅に減点されます。
対象となる補助金にはものづくり補助金・IT導入補助金・持続化補助金・事業承継M&A補助金・事業再構築補助金・この省力化投資補助金などが含まれます。災害など正当な理由がある場合は除かれます。
2つ目は過剰投資の抑制です。特定の期間に類似のテーマ・設備の申請が集中している場合、一時的な流行による過剰投資を誘発するおそれがあるとして別途審査が行われ、過剰投資と判断された申請は減点されます。
加点欲しさに達成できない要件を申告すると、この補助金だけでなく今後18か月の他の補助金申請にも響くことになります。
省力化指数の根拠になる削減時間の測り方
削減時間を測らないと、申請要件を満たす事業計画は作れません。省力化指数の計算式に、削減時間がそのまま入るためです。
ここからは、何をどう測るかを扱います。
- 削減時間は省力化指数と投資回収期間の両方に使う
- 測るのは導入前の時間と導入後に残る時間
- 誰の作業を何日ぶん記録するか
- 計算例で確かめる
- 分母の取り方で根拠が崩れる
削減時間は省力化指数と投資回収期間の両方に使う
公募要領は2つの指標を定義しています。
省力化指数
省力化指数=[(設備導入により削減される業務に要していた時間)-(設備導入後に発生する業務に要する時間)]÷(設備導入により削減される業務に要していた時間)
投資回収期間
投資回収期間=投資額/(削減工数×年間稼働日数×人件費単価+増加した付加価値額)
どちらにも作業時間が入っています。省力化指数では削減される業務の時間が分母と分子の両方に、投資回収期間では削減工数として登場します。
つまり、現場で1回測れば2つの要件の根拠になります。逆に、測らないまま指数だけを埋めると、投資回収期間の根拠資料と数字が合わなくなります。
測るのは導入前の時間と導入後に残る時間
必要な数字は2つです。
- 設備導入により削減される業務に、いま要している時間
- 設備導入後に発生する業務に要する時間
2つ目を忘れないでください。自動化しても、段取り、材料の供給、稼働中の監視、エラーが出たときの復旧、清掃や保守は残ります。導入後をゼロで置いた計画は、審査で根拠を問われたときに説明できません。
分母に入れるのは、既存業務の削減時間が基本です。新規出店を行う場合に限り、新たな業務プロセスで潜在的・将来的に存在する人手の削減時間も組み込めます。既存店舗の計画で将来の想定を混ぜると、根拠のない数字になります。
誰の作業を何日ぶん記録するか
測定は、工程を分けるところから始めます。
| 手順 | やること | 押さえる点 |
|---|---|---|
| 1. 対象の工程を切り出す | 設備で置き換わる作業だけを対象にする | 「検品」「梱包」など、担当者が「その作業をしている」と認識できる単位で区切る |
| 2. 記録する人を決める | その工程に実際に入っている担当者が記録する | 管理者が見積もった時間ではなく、作業者の実測が根拠になる |
| 3. 記録の期間を決める | 通常期を代表させるか、繁忙期と閑散期の両方を含む期間を取る | 1日だけでは忙しい日か暇な日かが分からない。期間の取り方は事業計画書に書く |
| 4. 記録の形式をそろえる | 開始時刻・終了時刻・担当者・処理した数量を記録する | 数量を残すと「1件あたり何分か」に換算でき、生産量が変わっても説明できる |
記録は紙でも表計算ソフトでも構いません。重要なのは、あとから第三者が見て「この数字はこの記録から出ている」とたどれることです。
計算例で確かめる
数値の動きを、架空の検品工程で確認します。実際の採択事例ではなく、計算方法を示すための例です。
測定した結果
- 導入前:検品作業に1日240分(担当者2名で交代)
- 導入後:画像検査装置の段取りと異常品の再確認に1日60分
省力化指数
(240−60)÷240=0.75
削減できる業務量の割合は75%です。
投資回収期間に使う削減工数
1日あたり180分の削減なので、年間稼働日数が240日なら年720時間です。この720時間に人件費単価を掛けた額と、増加した付加価値額の合計で投資額を割ると、投資回収期間が出ます。
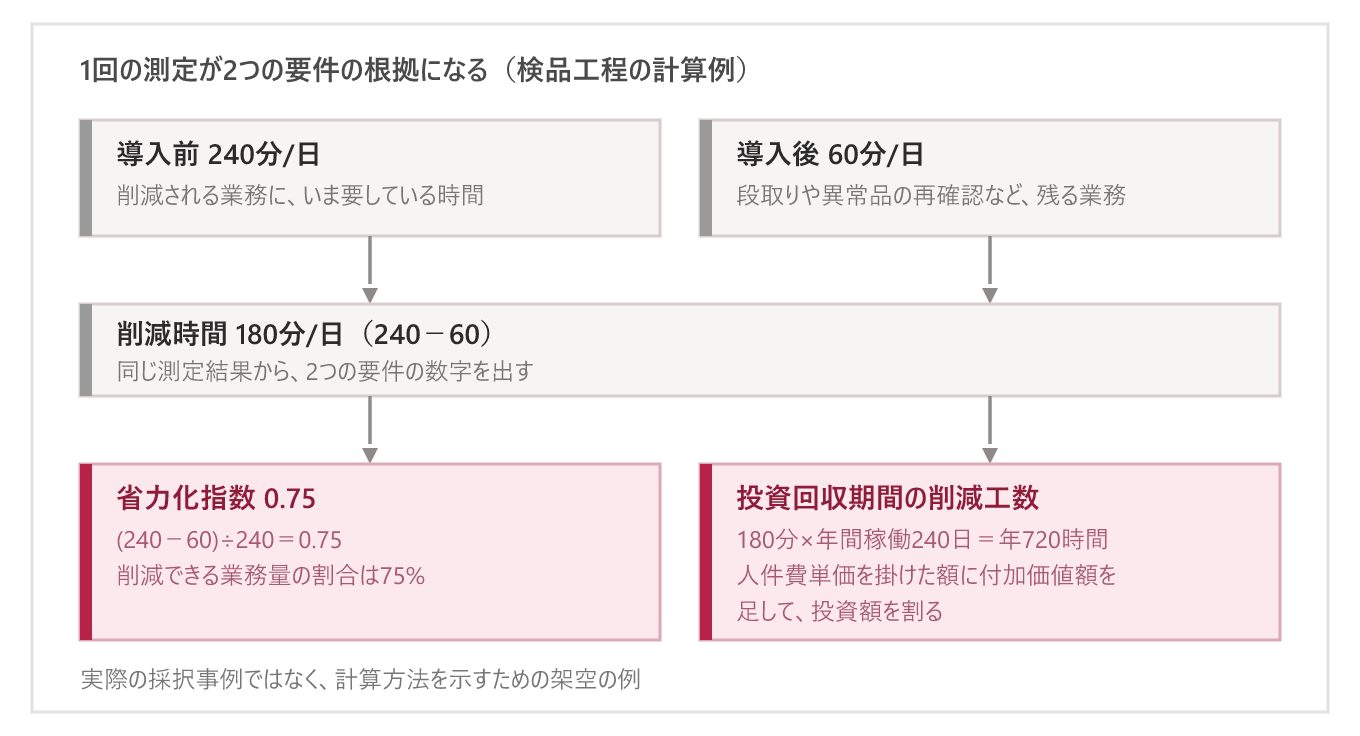
同じ測定結果が2つの数値に使われていることが分かります。導入後の60分を省略して「240分がゼロになる」と書くと、省力化指数は1.00になりますが、装置を動かす人がいない計画になり、実態と合わなくなります。
分母の取り方で根拠が崩れる
計算でつまずきやすいのが分母です。
公募要領が求めているのは「補助事業者の業務領域・導入環境において、当該事業計画により業務量が削減される割合」です。つまり分母は、削減の対象になる業務の時間であって、会社全体の総労働時間ではありません。なお、省力化指数の式では「設備導入により削減される業務に要していた時間」が分母にも分子の第1項にも入ります。そのため、この値を大きく取れば指数が大きくなるというものではありません。
- 削減対象でない業務の時間まで「削減される業務に要していた時間」に含めると、指数はむしろ1に近づきますが、その数字が現場の何を表しているのかを説明できなくなります
- 導入後に残る業務の時間を小さく見積もると指数は大きくなりますが、記録と突き合わせた時点で根拠が崩れます
指数を大きく見せる操作は、算出根拠の妥当性を問う審査と相性が良くありません。対象工程を明確に切り出し、その工程の時間だけで計算してください。
工程の切り出し方に迷ったら、測定を始める前に相談先を決めてください。測り直しは現場の負担が大きく、やり直しが効きにくい作業です。
次回公募に向けた準備は今から始める
日程は2026年11月12日時点の公式スケジュールページにもとづいています。
第9回は2026年11月4日(水)に公募が始まりました。公式スケジュールページでは、申請受付開始が2026年12月上旬、公募締切が2026年12月下旬と、いずれも予定です。第8回の締切は2026年10月16日(金)17:00でした。
直近3回の日程は次のとおりです。
| 公募回 | 公募開始日 | 公募締切日 | 採択発表日 |
|---|---|---|---|
| 第7回 | 2026年6月5日 | 2026年7月31日 | 2026年11月中旬(予定) |
| 第8回 | 2026年8月18日 | 2026年10月16日 | 2027年2月上旬(予定) |
| 第9回 | 2026年11月4日 | 2026年12月下旬(予定) | 2027年3月下旬(調整中) |
公募開始から締切までは、どの回も2か月ほどしかありません。第9回の公募要領はすでに公開されていますが、申請受付が始まってから現場の作業時間を記録し始めると、間に合わないことがあります。次のうち着手できるものから始めてください。
- GビズIDプライムアカウントの取得
- 従業員21名以上の場合は行動計画の公表
- 現場での作業時間の記録
なお、公募要領は公募回ごとに新しく出されます。この記事は第9回公募要領をもとにしています。第9回では補助事業実施期間が第8回の17か月から14か月に短くなるなど、回ごとに条件が変わることがあるため、次の回に申請するときは、その回の公募要領で要件と加点項目を確認してください。
締切が近いと専門家に断られることがある
準備を早く始めるべき理由は、手続きの所要日数だけではありません。当事務所では、締切までの期間が短く対応が現実的に困難な場合、ご相談をお受けしないことがあります。
補助金の申請支援では、事業計画の内容を詰める工程が必要です。締切直前に着手すると、その工程を飛ばすことになり、通らない計画を出すか、間に合わないかのどちらかになります。
「困ったら専門家に頼めばいい」という前提で先延ばしにすると、頼る先ごと失う可能性があります。 相談するかどうかを決めていない段階でも、締切が見えた時点で一度声をかけておくほうが選択肢は広がります。
支援を受けても本人が動く作業は残る
専門家に支援を依頼した場合でも、事業者ご本人に動いていただく作業はなくなりません。主なものは次の3つです。
- 支援者との打ち合わせ
- ヒアリングシートの記入
- 証憑(見積書・決算書など)の収集
必要な時間は、支援の進め方や案件によって変わります。依頼前に、ご自身が動く時間の見込みを確認してください。
一般型では、これに加えて現場の作業時間の記録が必要になります。 削減時間は事業者にしか測れないため、支援を受けるかどうかにかかわらず、この工程は残ります。上の3つには含まれていません。
なお、事業計画そのものを書けるか不安に感じる方もいますが、事前にヒアリングシートをお渡しすると、大半の申請者はご自身で記入されています。 何を書けばよいかが整理されていれば、事業のことをいちばん知っているのは事業者本人です。
GビズIDプライムはオンライン申請なら待たされない
申請にはGビズIDプライムアカウントが必要です。GビズIDは、1つのIDで複数の行政サービスにログインできる、国の共通認証システムです。
取得にかかる期間は申請方法で大きく変わります。
| 申請方法 | 審査期間 |
|---|---|
| オンライン申請 | 最短で即日発行 |
| 書類申請 | 書類に不備がない場合、最大1か月以内 |
補助金の解説記事では「取得に3〜4週間かかる」と書かれていることがありますが、これは書類を郵送する場合です。オンライン申請であれば、待ち時間はほとんど発生しません。
オンライン申請には次のものが必要です。手元にあるかどうかを先に確認してください。
- マイナンバーカード本体
- 署名用電子証明書の暗証番号と、券面事項入力補助用の暗証番号
- マイナンバーカードを読み取れるスマートフォンと、GビズIDアプリ
- SMSが受信できる電話番号
暗証番号が分からない場合は市区町村の窓口で再設定が必要になるため、ここだけは日数がかかります。
参考:GビズID|よくある質問
従業員21名以上は行動計画の公表に2週間程度
従業員が21名以上の場合、次世代育成支援対策推進法に基づく一般事業主行動計画を「両立支援のひろば」で公表する必要があります。期限は交付申請時までです。
公募要領は、この公表申請について「2週間以上の余裕をもって公表申請を行ってください」と注意しています。問い合わせをしても公表手続を早めることはできず、審査の過程で不備が見つかる場合もあります。
行動計画の策定自体に社内の検討が必要なため、締切間際に着手すると間に合いません。従業員数が20名前後の事業者は、応募申請時点の人数で対象かどうかを確認しておいてください。
交付申請は採択発表から2か月が原則
採択されたあとにも期限があります。
- 交付申請の期限:原則、採択発表日から2か月後
- 補助事業実施期間:交付決定日から14か月以内(採択発表日から16か月以内)
見積の取得や設備の選定が採択後から始まると、この2か月が窮屈になります。申請の段階で、型番や取得時期を含む詳細なスケジュールを事業計画書に書くことが求められているため、そこで詰めた内容がそのまま交付申請の準備になります。
なお、交付決定前に発生した経費は補助対象外です。採択されたからといって、交付決定を待たずに発注しないでください。
支援を依頼する場合、採択後の交付申請や実績報告が支援の範囲に含まれるかは、契約前に確認してください。 相談の現場では「採択されたらそのまま最後まで見てもらえる」と思っている方が少なくありませんが、申請の支援と、採択後の交付申請・実績報告は別の業務として扱われるのが一般的です。
あわせて、外部の支援を受けて申請する場合は、申請画面の「事業計画書作成支援者名」「作成支援報酬額」の欄に、支援した事業者名、支払う報酬の内容(成功報酬の場合は採択時に支払う金額)、契約期間等を必ず記載する義務があります(公募要領P.3)。
支援を受けているにもかかわらず記載がないことが明らかになった場合、申請にかかる虚偽として、不採択・採択決定の取消・補助金の返還、さらには事業者名と代表者名を含む不正内容の公表の対象になります。
公募要領は「事業計画書作成支援者名を記載しないように求める」ことを不適切な行為の例として明記しているため、支援を依頼する時点で、報酬額と契約期間を書面で確認しておいてください。
まとめ
省力化補助金の一般型で申請を進めるために、この記事で確認した点を整理します。
1. 応募資格を先に確認する 公募回ごとに1申請、みなし同一法人は1社のみ、他の補助金との経費の重複は不可。特に、配偶者や親子で生計が同一なら、資本関係が無くても1社しか申請できません。
2. 要件は2階建て 基本要件4つ(労働生産性+4.0%・給与支給総額+3.5%・事業場内最低賃金+30円・21名以上は行動計画の公表)に加えて、その他の要件が5つあります。うち省力化指数と投資回収期間は計算が必要です。
3. 削減時間は今日から記録できる 省力化指数と投資回収期間の根拠になるのは、現場の作業時間です。対象の工程を切り出し、作業者本人が、開始と終了の時刻と処理した数量を記録する。公募要領や日程の発表を待たずに着手できるのは、この作業です。
次のステップとしては、まず対象工程を1つ選んで記録を始めてください。そのうえで、工程の切り出し方や事業計画書への落とし込みに迷う場合は、補助金の申請支援を行っている専門家に相談することをおすすめします。測り直しは現場に負担がかかるため、測定を始める前に相談したほうが結果的に早く進みます。